Domain versicherungsmakler-magdeburg.de kaufen?
Wir ziehen mit dem Projekt
versicherungsmakler-magdeburg.de um.
Sind Sie am Kauf der Domain
versicherungsmakler-magdeburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsmakler-magdeburg.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **


Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
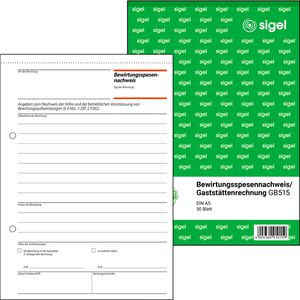
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
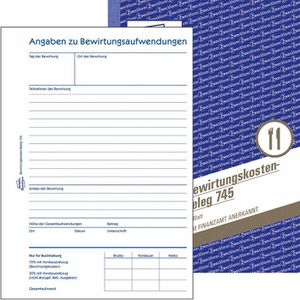
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.