Domain versicherungsmakler-magdeburg.de kaufen?
Wir ziehen mit dem Projekt
versicherungsmakler-magdeburg.de um.
Sind Sie am Kauf der Domain
versicherungsmakler-magdeburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsmakler-magdeburg.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
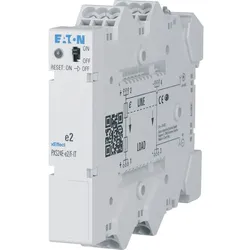
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
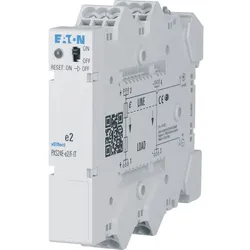
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
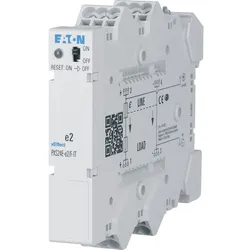
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.